Betriebshaftpflichtversicherung Skischule
Schützen Sie Ihr Unternehmen vor existenzbedrohenden Schadenersatzforderungen und hohen Kosten


über 20 Jahre
Erfahrung

ungebundener Versicherungsmakler

über 100 Tarife
im Vergleich

kostenlose
Erstberatung
Das Wichtigste auf einen Blick

Für wen?
Für Unternehmen und Selbstständige im
Skischulgewerbe

Leistungen
Schutz bei Personen- Sach- und Vermögensschäden

Empfehlung
Mindestens 5 Mio. € Deckungssumme empfohlen

Kosten
Individuell nach Betriebsgröße und Tätigkeitsumfang
Inhaltsverzeichnis
1. Warum ist die Betriebshaftpflichtversicherung für eine Skischule so wichtig?
Die Risiken für die Betriebshaftpflichtversicherung für eine Skischule sind klar umrissen. Der Skilehrer hat seine Gruppe so zu führen, dass lediglich die „normalen“ Gefahren, die von diesem Sport ausgehen, bestehen. Es lässt sich aber gerade bei schlechter Sicht nicht immer verhindern, dass ein Gruppenmitglied oder die ganze Gruppe von der Piste abkommt.
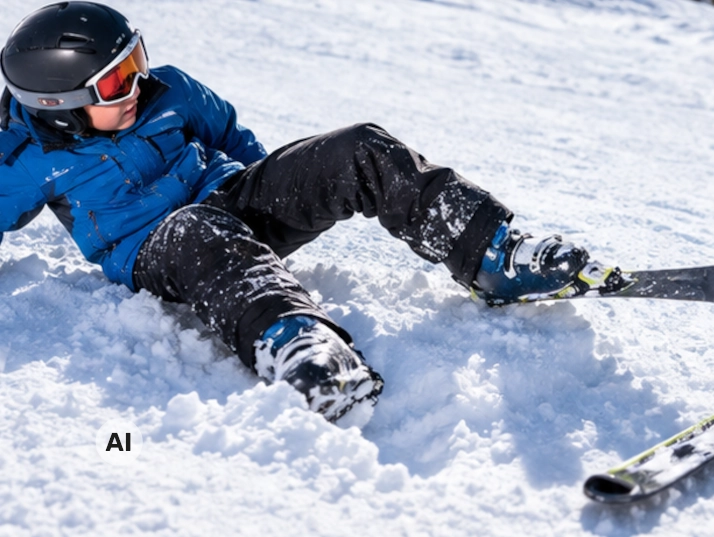
Stürzt ein Gruppenmitglied im Tiefschnee und verletzt sich, ist eine mögliche Schadensersatzforderung Sache der Betriebshaftpflicht für die Skischule. Stellt der Skilehrer die Bindung eines Schülers nicht sachgemäß, beispielsweise zu hart ein, und der Schüler verletzt sich bei einem Sturz, weil die Bindung nicht auslöst, würde die Betriebshaftpflicht für die Skischule ebenfalls mögliche Regressforderungen übernehmen.
Eine Skischule benötigt ein Büro. Wurden die Räumlichkeiten angemietet, hat der Vermieter natürlich ein Recht darauf, dass die Mietsache in einwandfreiem Zustand gehalten wird. Erfolgt eine Beschädigung, beispielsweise am Fußboden, reguliert die Betriebshaftpflichtversicherung für die Skischule im Rahmen der Klausel für Mietsachschäden die Kosten.
Die Wahrscheinlichkeit, dass es durch den Skischulbetrieb zu Personenschäden kommt, ist deutlich größer, als das Sachschäden auftreten. Personenschäden können im Rahmen der entstehenden Kosten, Schmerzensgeld, Kosten für die Heilbehandlung, schnell ruinös werden. Aus diesem Grund sollte die Deckungssumme für Personenschäden so hoch wie möglich angesetzt werden.

2. Typische Schadensfälle

Personenschäden
Ein Kunde stolpert über ein Kabel oder ihr Mitarbeiter verursacht einen Schaden.

Sachschäden
Sie beschädigen fremdes Eigentum,
z.B. Gebäude, Maschinen oder Waren.

Vermögensschäden
Durch Fehler oder Verzögerungen entstehen ihrem Kunden finanzielle Nachteile.

Mietsachschäden
Beschädigung von geliehenen oder gemieteten Maschinen, Geräten oder Räumen.
Schadenbeispiel
Ein Schüler der Skischule stürzt und zieht sich einen komplizierte Knieverletzung zu, da die Bindung zu hart eingestellt war.
Schadenhöhe: 15.000€
Die Betriebshaftpflichtversicherung übernimmt die gerechtfertigten Kosten und schützt ihr Unternehmen vor finanziellen Belastungen.
3. Welche Leistungen sollte der Vertrag beinhalten?
Personen- und Sachschäden
Schutz bei Personen- Sach- und daraus resultierenden Vermögensschäden.
Tätigkeitsschäden
Schäden, die durch die eigene betriebliche Tätigkeit entstehen.

Bearbeitungsschäden
Schäden an Sachen, die Sie bearbeiten, verarbeiten oder die Sie in Obhut haben.

Schlüsselverlust
Kosten für den Austausch von fremden Schließanlagen und Schlüsseln nach Verlust.

Umweltschäden
Schutz bei unbeabsichtigten Umweltschäden, z.B. durch auslaufende Betriebsstoffe.
4. Welche Deckungssumme ist sinnvoll?
Wir empfehlen folgende Mindestdeckungssumme
|
Betriebsgröße |
Empfohlene Deckungssumme |
|---|---|
|
Kleinbetrieb |
5 Mio. € |
|
Mittelbetrieb |
5 Mio. € |
|
Größeres Unternehmen |
10 Mio. € |

Wichtig
Je höher das Schadenpotenzial desto höher sollte auch die Deckungssumme gewählt werden.
5. Was kostet eine Betriebshaftpflicht für eine Skischule?
Die Kosten hängen von verschiedenen Faktoren ab, wie z.B. Betriebsgröße, Umsatz, Tätigkeitsbereich und gewünschter Deckungssumme.
Selbstverständlich erstellen wir Ihnen gerne ein individuelles Angebot oder Sie nutzen zur Selbsteinschätzung einfach unseren Onlinerechner.

Unser Tipp
Achten Sie nicht ausschließlich auf den Beitrag. Entscheidend sind die Leistungen, Deckungssummen und Erweiterungen.
6. Häufige Fragen (FAQ)

Lassen Sie Ihre Betriebshaftpflicht kostenlos prüfen.
Wir sind für Sie da:
info@die-haftpflichtexperten.de
Bildquelle: Alle Abbildungen in diesem Artikel sind KI-generierte Symbolbilder.