Betriebshaftpflichtversicherung Fotograf
Schützen Sie Ihr Unternehmen vor existenzbedrohenden Schadenersatzforderungen und hohen Kosten


über 20 Jahre
Erfahrung

ungebundener Versicherungsmakler

über 100 Tarife
im Vergleich

kostenlose
Erstberatung
Das Wichtigste auf einen Blick
Für wen?
Für Unternehmen,
Selbstständige und
Freiberufler

Leistungen
Schutz bei Personen- Sach- und Vermögensschäden

Empfehlung
Mindestens 5 Mio. € Deckungssumme empfohlen

Kosten
Individuell nach Betriebsgröße und Tätigkeitsumfang
Inhaltsverzeichnis
1. Warum ist die Betriebshaftpflichtversicherung für Fotografen so wichtig?
Grundsätzlich ist eine Betriebshaftpflichtversicherung für den Fotograf sowie jeden Gewerbetreibenden ein Muss! Vor allem da die Haftung für verursachte Schäden nicht auf das Betriebsvermögen beschränkt ist. Das bedeutet, dass Sie auch mit Ihrem Privatvermögen für Personen-, Sach- oder Vermögensschäden haften. Egal ob Sie oder einer Ihrer Mitarbeiter diese, in Ausübung Ihrer Tätigkeit, verursachen. Speziell bei Personenschäden, kann es schnell um Forderungen gehen, die zum Verlust Ihres gesamten Vermögens führen können. Damit Sie im Schadensfall nicht Haus und Hof verlieren, empfiehlt es sich in jedem Fall, eine Betriebshaftpflichtversicherung für Fotografen abzuschließen.
Worauf, ist bei einer Betriebshaftpflichtversicherung für einen Fotograf zu achten?
Neben den Risiken die durch jede Betriebshaftpflicht abgedeckt werden, müssen Sie darauf achten, ob auch berufsspezifische Risiken durch Ihre Versicherung abgedeckt werden. Bei der Betriebshaftpflichtversicherung für den Fotograf, sind in erster Linie Schäden durch die Verletzung von Persönlichkeitsrechten und Schäden an Gegenständen, die Ihnen ein Kunde, zur Erfüllung eines Auftrages, überlassen hat, zu nennen. Die Höhe der Beiträge richtet sich nach Leistungsumfang, Deckungssumme und Betriebsgröße. Je mehr Mitarbeiter (auch Praktikanten) in die Versicherung eingeschlossen werden, umso höher sind natürlich die Kosten. Selbstverständlich empfiehlt es sich, in jedem Fall mehrere Angebote einzuholen und sich genau über die Leistungen der verschiedenen Anbieter zu informieren, damit Sie optimalen Versicherungsschutz genießen.
Welche Risiken drohen den empfindlichen elektronischen Geräten eines Fotografen?
Gerade wenn Sie häufig Aufnahmen an wechselnden Orten durchführen, erhöht sich das Risiko, dass Ihre Kamera oder andere Teile Ihrer Ausrüstung beschädigt werden. Diese Schäden werden nicht durch die Betriebshaftpflicht gedeckt. Besonders bei professionellem Equipment, kommen hier schnell einige tausend Euro zusammen. Sie speichern die Ergebnisse Ihrer Arbeit digital? Dann besteht die Gefahr, dass das Speichermedium beschädigt wird und die gespeicherten Daten verloren gehen. Dies kann unter Umständen zu Schadenersatzforderungen Ihrer Kunden führen.
Einige Versicherungen bieten spezielle Kameraversicherungen an, die diese Risiken abdecken. Sie sollten auch hier unbedingt darauf achten, welche Leistungen enthalten oder explizit ausgeschlossen sind. Besonders dann, wenn Sie für Ihre Aufträge regelmäßig teure Spezialausrüstung ausleihen, sollten Sie darauf achten das Leihgeräte mitversichert sind. Neben dem Umfang, spielt die vereinbarte Höhe der Selbstbeteiligung eine wichtige Rolle für die Berechnung des Beitrags. Die Selbstbeteiligung ist der Betrag bis zu dessen Höhe Sie selber für entstandene Schäden aufkommen. Je höher die Selbstbeteiligung desto niedriger der Beitrag. Die Kameraversicherung ist eine sinnvolle Ergänzung zur Betriebshaftpflichtversicherung für einen Fotograf.
Gibt es noch weitere Versicherungen, die für einen Fotografen eventuell wichtig sind?
Zu den unangenehmsten Aspekten des Geschäftslebens gehört die juristische Auseinandersetzung mit Kunden oder Lieferanten. Egal ob Sie berechtigte Forderungen durchsetzen oder ungerechtfertigte abweisen müssen, können Sie, abhängig vom Streitwert, schnell mit einigen tausend Euro in Vorkasse treten. Damit Sie nicht aus finanziellen Gründen auf die Durchsetzung Ihrer Ansprüche verzichten müssen, empfiehlt es sich eine gewerbliche Rechtsschutzversicherung abzuschließen. Eine Geschäftsversicherung ist ratsam wenn Sie Ihr Gewerbe von einem Studio und/oder Ladenlokal aus betreiben. Die Geschäftsversicherung deckt, zum einen die Risiken von `höherer Gewalt´ ab, zum anderen werden Schäden aus Einbruch und Diebstahl versichert. Tipp: Lassen Sie sich zum Thema Einbruchsprävention durch die Kriminalpolizei beraten.
Mit der Betriebshaftpflichtversicherung für Fotografen, der gewerblichen Rechtsschutz- und gegebenenfalls einer Geschäftsversicherung, haben Sie eine solide Absicherung Ihres Unternehmens, die bei Bedarf, um eine Kameraversicherung, erweitert werden kann.
Ein weiterer Punkt, der für eine gute Risikoabsicherung spricht, ist Ihre Kreditwürdigkeit bei Banken. Sofern Sie ein Ladenlokal betreiben, ist die Gewerbeversicherung obligatorisch, damit Ihre Bank eine Kreditvergabe überhaupt in Erwägung zieht.

2. Typische Schadensfälle

Personenschäden
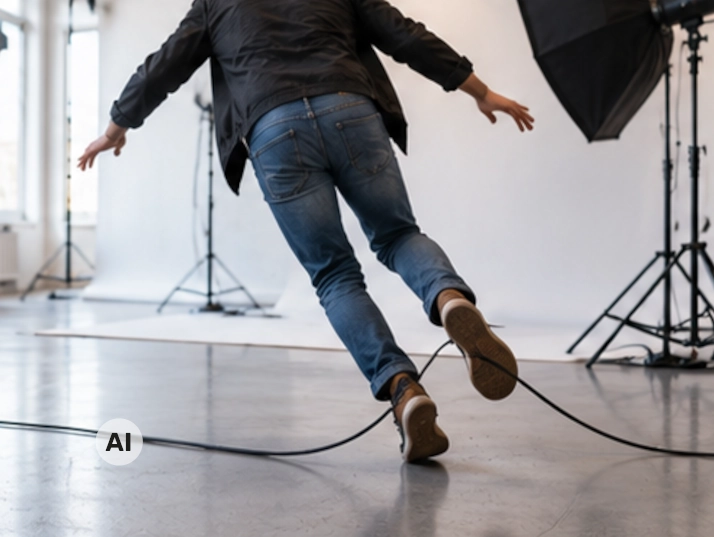
Ein Kunde stolpert über ein Kabel oder ihr Mitarbeiter verursacht einen Schaden.

Sachschäden
Sie beschädigen fremdes Eigentum,
z.B. Gebäude, Maschinen oder Waren.

Vermögensschäden
Durch Fehler oder Verzögerungen entstehen ihrem Kunden finanzielle Nachteile.

Mietsachschäden
Beschädigung von geliehenen oder gemieteten Maschinen, Geräten oder Räumen.
Schadenbeispiel
Ein Kunde stolpert über ein Kabel des Studiolichts.
Schadenhöhe: 6.000€
Die Betriebshaftpflichtversicherung übernimmt die gerechtfertigten Kosten und schützt ihr Unternehmen vor finanziellen Belastungen.
3. Welche Leistungen sollte der Vertrag beinhalten?
Personen- und Sachschäden
Schutz bei Personen- Sach- und daraus resultierenden Vermögensschäden.
Tätigkeitsschäden
Schäden, die durch die eigene betriebliche Tätigkeit entstehen.

Bearbeitungsschäden
Schäden an Sachen, die Sie bearbeiten, verarbeiten oder die Sie in Obhut haben.

Schlüsselverlust
Kosten für den Austausch von fremden Schließanlagen und Schlüsseln nach Verlust.

Umweltschäden
Schutz bei unbeabsichtigten Umweltschäden, z.B. durch auslaufende Betriebsstoffe.
4. Welche Deckungssumme ist sinnvoll?
Wir empfehlen folgende Mindestdeckungssumme
|
Betriebsgröße |
Empfohlene Deckungssumme |
|---|---|
|
Kleinbetrieb |
5 Mio. € |
|
Mittelbetrieb |
5 Mio. € |
|
Größeres Unternehmen |
10 Mio. € |

Wichtig
Je höher das Schadenpotenzial desto höher sollte auch die Deckungssumme gewählt werden.
5. Was kostet eine Betriebshaftpflicht für Fotografen?
Die Kosten hängen von verschiedenen Faktoren ab, wie z.B. Betriebsgröße, Umsatz, Tätigkeitsbereich und gewünschter Deckungssumme.
Selbstverständlich erstellen wir Ihnen gerne ein individuelles Angebot oder Sie nutzen zur Selbsteinschätzung einfach unseren Onlinerechner.

Unser Tipp
Achten Sie nicht ausschließlich auf den Beitrag. Entscheidend sind die Leistungen, Deckungssummen und Erweiterungen.
6. Häufige Fragen (FAQ)

Lassen Sie Ihre Betriebshaftpflicht kostenlos prüfen.
Wir sind für Sie da:
info@die-haftpflichtexperten.de
Bildquelle: Alle Abbildungen in diesem Artikel sind KI-generierte Symbolbilder.