Betriebshaftpflichtversicherung Metzgerei
Schützen Sie Ihr Unternehmen vor existenzbedrohenden Schadenersatzforderungen und hohen Kosten

über 20 Jahre
Erfahrung

ungebundener Versicherungsmakler

über 100 Tarife
im Vergleich

kostenlose
Erstberatung
Das Wichtigste auf einen Blick
Für wen?
Für Unternehmen und Selbstständige im Metzgereigewerbe

Leistungen
Schutz bei Personen- Sach- und Vermögensschäden

Empfehlung
Mindestens 5 Mio. € Deckungssumme empfohlen

Kosten
Individuell nach Betriebsgröße und Tätigkeitsumfang
Inhaltsverzeichnis
1. Warum ist die Betriebshaftpflichtversicherung für Metzgerei Betriebe so wichtig?
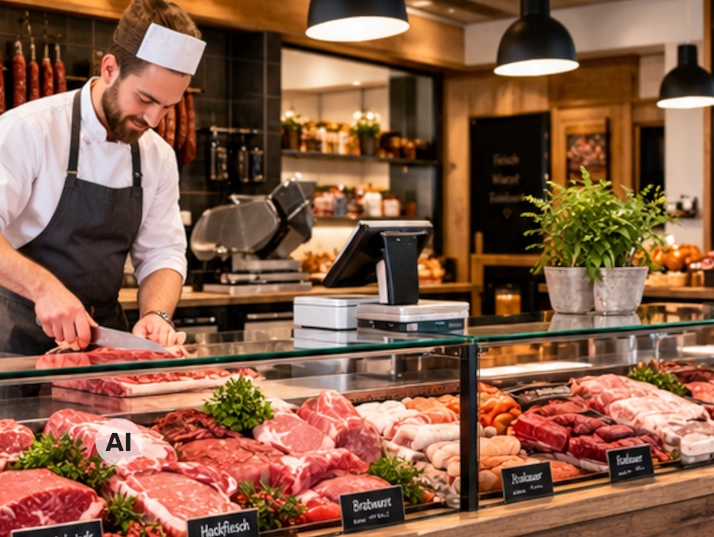
Der Arbeitsbereich eines Metzgers ist sehr vielseitig, unterliegt Unmengen von Vorschriften und birgt auch ein großes Haftungsrisiko. Eine gute Betriebshaftpflicht für die Metzgerei ist deshalb genauso wichtig, wie eine gute Wurst.
Eine kleine Unachtsamkeit Ihrer Mitarbeiter, oder von Ihnen, könnte schwerwiegende Folgen für Ihren Betrieb haben und sogar Ihre Existenz bedrohen.
Ein Fettfleck im Verkaufsraum kann zu einem Sturz führen und Sie haften für alle Schäden, die Ihr Kunde dadurch erleidet. Auch Umweltschäden durch Fettabscheider, oder austretendes Abwasser können teuer werden.
Stellen Sie sich vor, Sie liefern Fleisch.- und Wurstplatten außer Haus und die Kunden klagen über Magen.- und Darmbeschwerden. Es werden Schadensersatzforderungen und Schmerzensgeldforderungen von Ihren Kunden kommen. Auch Krankenhauskosten und Arztkosten gehen zu Ihren Lasten. Eine Klage ist nicht nur rufschädigend für Ihren Betrieb, sondern auch sehr zeitraubend und teuer.
In diesen Fällen steht die Betriebshaftpflicht für die Metzgerei hinter Ihnen denn Sie beinhaltet nämlich auch eine passive Rechtsschutzversicherung. Das bedeutet für Sie, dass alle Fälle geprüft und unberechtigte Forderungen abgeschmettert werden. Sollte Ihnen trotz allem ein Verschulden nachgewiesen werden, zahlt Ihre Versicherung den Schaden.
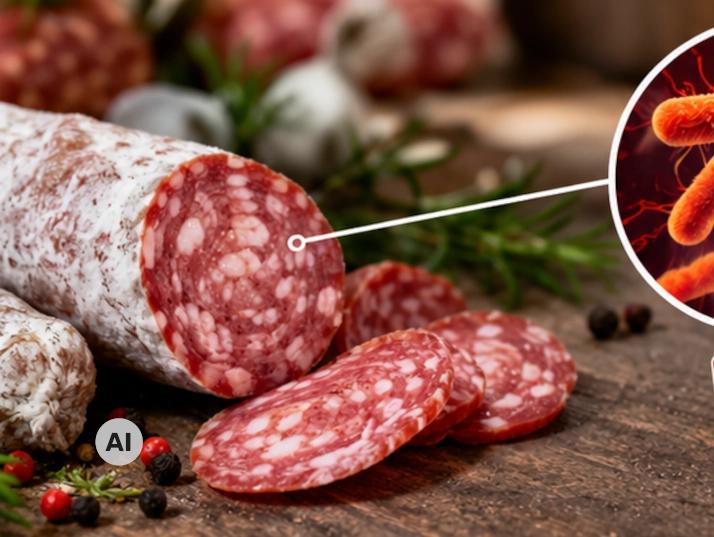
Auch bei größter Sorgfalt und Hygiene kann es zu Verschmutzungen durch Salmonellenkulturen kommen. Niemand ist fehlerfrei.
Sind Ihre Betriebsräume angemietet, sollte eine Mietsachversicherung in Ihre Betriebshaftpflichtversicherung eingebunden werden. Ein Sachschaden an Fenstern, Türen und Böden ist schnell passiert. Auch einen Wasserschaden kann man nicht ausschließen.
In der Betriebshaftpflicht für ihre Metzgerei sind unter vielen anderen Absicherungen und Leistungen sogar die privaten Schäden Ihrer ganzen Familie versichert. Damit darf es auch mal der viel zitierte Fußball in Nachbars Fenster sein.
Die Kosten für eine Betriebshaftpflicht kann man durch einen Selbstbehalt senken. Das bedeutet, dass Sie kleine Schäden, wie verschmutzte Kleidung des Kunden, selbst tragen. Wie hoch der Betrag des Selbstbehaltes wird, liegt in Ihrem Ermessen.
Ihre Versicherungen sollten Sie genauso sorgfältig zusammenstellen wie Ihre Würste, damit nicht nur Ihre Kunden zufrieden sind, sondern auch Sie und Ihre Mitarbeiter.

2. Typische Schadensfälle

Personenschäden
Ein Kunde stolpert über ein Kabel oder ihr Mitarbeiter verursacht einen Schaden.

Sachschäden
Sie beschädigen fremdes Eigentum,
z.B. Gebäude, Maschinen oder Waren.

Vermögensschäden
Durch Fehler oder Verzögerungen entstehen ihrem Kunden finanzielle Nachteile.

Mietsachschäden
Beschädigung von geliehenen oder gemieteten Maschinen, Geräten oder Räumen.
Schadenbeispiel
Die Wurst ist mit Salmonellen infiziert und einige Kunden erkranken schwer.
Schadenhöhe: 16.000€
Die Betriebshaftpflichtversicherung übernimmt die gerechtfertigten Kosten und schützt ihr Unternehmen vor finanziellen Belastungen.
3. Welche Leistungen sollte der Vertrag beinhalten?
Personen- und Sachschäden
Schutz bei Personen- Sach- und daraus resultierenden Vermögensschäden.
Tätigkeitsschäden
Schäden, die durch die eigene betriebliche Tätigkeit entstehen.

Bearbeitungsschäden
Schäden an Sachen, die Sie bearbeiten, verarbeiten oder die Sie in Obhut haben.

Schlüsselverlust
Kosten für den Austausch von fremden Schließanlagen und Schlüsseln nach Verlust.

Umweltschäden
Schutz bei unbeabsichtigten Umweltschäden, z.B. durch auslaufende Betriebsstoffe.
4. Welche Deckungssumme ist sinnvoll?
Wir empfehlen folgende Mindestdeckungssumme
|
Betriebsgröße |
Empfohlene Deckungssumme |
|---|---|
|
Kleinbetrieb |
5 Mio. € |
|
Mittelbetrieb |
5 Mio. € |
|
Größeres Unternehmen |
10 Mio. € |

Wichtig
Je höher das Schadenpotenzial desto höher sollte auch die Deckungssumme gewählt werden.
5. Was kostet eine Betriebshaftpflicht für Metzgereibetriebe?
Die Kosten hängen von verschiedenen Faktoren ab, wie z.B. Betriebsgröße, Umsatz, Tätigkeitsbereich und gewünschter Deckungssumme.
Selbstverständlich erstellen wir Ihnen gerne ein individuelles Angebot oder Sie nutzen zur Selbsteinschätzung einfach unseren Onlinerechner.

Unser Tipp
Achten Sie nicht ausschließlich auf den Beitrag. Entscheidend sind die Leistungen, Deckungssummen und Erweiterungen.
6. Häufige Fragen (FAQ)

Lassen Sie Ihre Betriebshaftpflicht kostenlos prüfen.
Wir sind für Sie da:
info@die-haftpflichtexperten.de
Bildquelle: Alle Abbildungen in diesem Artikel sind KI-generierte Symbolbilder.