Betriebshaftpflichtversicherung Partyservice
Schützen Sie Ihr Unternehmen vor existenzbedrohenden Schadenersatzforderungen und hohen Kosten

über 20 Jahre
Erfahrung

ungebundener Versicherungsmakler

über 100 Tarife
im Vergleich

kostenlose
Erstberatung
Das Wichtigste auf einen Blick
Für wen?
Für Unternehmen und Selbstständige im Lebensmittelgewerbe

Leistungen
Schutz bei Personen- Sach- und Vermögensschäden

Empfehlung
Mindestens 5 Mio. € Deckungssumme empfohlen

Kosten
Individuell nach Betriebsgröße und Tätigkeitsumfang
Inhaltsverzeichnis
1. Warum ist die Betriebshaftpflichtversicherung für den Partyservice so wichtig?
Die Betriebshaftpflicht für einen Partyservice umfasst den Versicherungsschutz für zahlreiche Risiken. Es beginnt bereits damit, dass der Partyservice Speisen zubereitet. Wenn Lebensmittel vom Patyservice nachweislich zu einer Erkrankung der Gäste geführt haben, ist der Partyservice im Regress. Neben Schmerzensgeldforderungen können auch noch Schadensersatzforderungen der Krankenkassen im Falle einer medizinischen Behandlung auf den Betreiber zukommen.
Da in einem solchen Fall häufig mehrere Personen betroffen sind kann die Summe der Zahlungen schnell den Ruin bedeuten. In der Regel wird eine Party in den Räumlichkeiten der Gastgeber gefeiert. Damit geht für den Partyservice das Risiko der Tätigkeiten auf fremden Grundstücken einher, welches bei der Versicherung unbedingt mit angegeben werden muss.
Beispiel
Ein Mitarbeiter wirft beispielsweise im Wohnzimmer des Kunden eine wertvolle Vase um. In diesem Fall bietet die Betriebshaftpflicht für den Partyservice den notwendigen finanziellen Schutz. Beschädigt ein Mitarbeiter beim Entladen des Fahrzeuges vor Ort ein anderes Auto dann ist dieser Fall nicht zwangsläufig durch die KFZ-Versicherung abgedeckt. Die Betriebshaftpflicht für den Partyservice würde in diesem Fall den Schaden regulieren. In einem Vergleich wird deutlich, dass es gravierende Preis- und Leistungsunterschiede gibt. Natürlich soll die Betriebshaftpflicht günstig sein, die Leistungen dürfen dabei, gerade bei Personenschäden aber nicht zu gering angesetzt werden, im Gegenteil. Um die Kosten für die Prämie zu reduzieren, empfiehlt sich eine Selbstbeteiligung für Bagatellschäden.

2. Typische Schadensfälle

Personenschäden
Ein Kunde stolpert über ein Kabel oder ihr Mitarbeiter verursacht einen Schaden.

Sachschäden
Sie beschädigen fremdes Eigentum,
z.B. Gebäude, Maschinen oder Waren.

Vermögensschäden
Durch Fehler oder Verzögerungen entstehen ihrem Kunden finanzielle Nachteile.

Mietsachschäden
Beschädigung von geliehenen oder gemieteten Maschinen, Geräten oder Räumen.
Schadenbeispiel
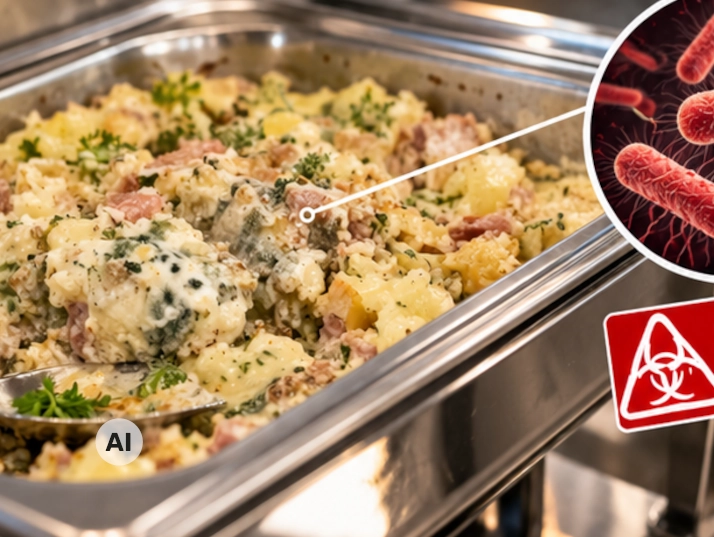
Eine zubereitete Speise ist leider mit Salmonellen infiziert und mehrere Personen erkranken.
Schadenhöhe: 16.000€
Die Betriebshaftpflichtversicherung übernimmt die gerechtfertigten Kosten und schützt ihr Unternehmen vor finanziellen Belastungen.
3. Welche Leistungen sollte der Vertrag beinhalten?
Personen- und Sachschäden
Schutz bei Personen- Sach- und daraus resultierenden Vermögensschäden.
Tätigkeitsschäden
Schäden, die durch die eigene betriebliche Tätigkeit entstehen.

Bearbeitungsschäden
Schäden an Sachen, die Sie bearbeiten, verarbeiten oder die Sie in Obhut haben.

Schlüsselverlust
Kosten für den Austausch von fremden Schließanlagen und Schlüsseln nach Verlust.

Umweltschäden
Schutz bei unbeabsichtigten Umweltschäden, z.B. durch auslaufende Betriebsstoffe.
4. Welche Deckungssumme ist sinnvoll?
Wir empfehlen folgende Mindestdeckungssumme
|
Betriebsgröße |
Empfohlene Deckungssumme |
|---|---|
|
Kleinbetrieb |
5 Mio. € |
|
Mittelbetrieb |
5 Mio. € |
|
Größeres Unternehmen |
10 Mio. € |

Wichtig
Je höher das Schadenpotenzial desto höher sollte auch die Deckungssumme gewählt werden.
5. Was kostet eine Betriebshaftpflicht für den Partyservice?
Die Kosten hängen von verschiedenen Faktoren ab, wie z.B. Betriebsgröße, Umsatz, Tätigkeitsbereich und gewünschter Deckungssumme.
Selbstverständlich erstellen wir Ihnen gerne ein individuelles Angebot oder Sie nutzen zur Selbsteinschätzung einfach unseren Onlinerechner.

Unser Tipp
Achten Sie nicht ausschließlich auf den Beitrag. Entscheidend sind die Leistungen, Deckungssummen und Erweiterungen.
6. Häufige Fragen (FAQ)

Lassen Sie Ihre Betriebshaftpflicht kostenlos prüfen.
Wir sind für Sie da:
info@die-haftpflichtexperten.de
Bildquelle: Alle Abbildungen in diesem Artikel sind KI-generierte Symbolbilder.