Betriebshaftpflichtversicherung Kleingewerbe
Schützen Sie Ihr Unternehmen vor existenzbedrohenden Schadenersatzforderungen und hohen Kosten


über 20 Jahre
Erfahrung

ungebundener Versicherungsmakler

über 100 Tarife
im Vergleich

kostenlose
Erstberatung
Das Wichtigste auf einen Blick
Für wen?
Für Unternehmen und Selbstständige im
Kleingewerbe

Leistungen
Schutz bei Personen- Sach- und Vermögensschäden

Empfehlung
Mindestens 5 Mio. € Deckungssumme empfohlen

Kosten
Individuell nach Betriebsgröße und Tätigkeitsumfang
Inhaltsverzeichnis
1. Warum ist die Betriebshaftpflichtversicherung für ihr Kleingewerbe so wichtig?
Bis auf ganz wenige Ausnahmen ist der Abschluss einer eigenen Betriebshaftpflichtversicherung für ihr Kleingewerbe immer wichtig. Viele Versicherer bieten in Ihren Gewerbepolicen auch eine Privathaftpflichtversicherung für den Inhaber und dessen Familie an. Hierdurch sind die tatsächlich entstehenden Kosten oftmals sehr gering. Sie können dadurch aber sicher sein, dass Sie auch in Ihrer beruflichen Tätigkeit ausreichend und richtig versichert sind. Wir helfen Ihnen gerne, rufen Sie uns an oder kontaktieren Sie uns über unser Kontaktformular!
Weitere Informationen zur Betriebshaftpflichtversicherung für das Kleingewerbe:
Mittlerweile werden viele Lebensbereiche durch Versicherungen abgedeckt. Von Mensch zu Mensch sind die Versicherungsarten natürlich sehr individuell, da nicht alle die gleichen Versicherungstypen benötigen. Die Betriebshaftpflichtversicherung ist für alle Freiberufler und Kleinbetriebsunternehmer sehr sinnvoll, denn gerade wenn es bei kleineren Unternehmen zum Schadensfall kommt, kann dies das finanzielle Aus des Betriebes bedeuten. Die Betriebshaftpflicht beim Kleingewerbe deckt im Regelfall die aufkommenden Schäden. Vergleichbar ist eine Betriebshaftpflichtversicherung mit der privaten Haftpflichtversicherung, da auch sie Personenschäden, Sachschäden und Vermögensschäden abdeckt. Versichert ist zudem nicht nur der Policeninhaber, sondern auch seine Angestellten.
Die Betriebshaftpflichtversicherung kann zudem als Betriebsausgabe gegenüber dem Finanzamt geltend gemacht werden. Zudem prüft diese Versicherung auch die Frage, wie weit der Schadensanspruch von dritten Personen berechtig ist. Somit ist die Betriebshaftpflichtversicherung für ihr Kleingewerbe auch eine Art Rechtsschutzversicherung.
Welche typischen Schäden deckt eine Betriebshaftpflicht bei einem Kleingewerbe?
Der Versicherungsschutz deckt die Risiken von Sach- und Personenschäden die gegenüber Dritten entstanden sind. Damit sich der Leser ein besseres Bild verschaffen kann, folgen nun ein paar Fallbeispiele bei denen die Betriebshaftpflichtversicherung für das Kleingewerbe zum Einsatz kommt.
- Bei Malerarbeiten in einem Haus stößt der Mitarbeiter ausversehen eine teure Vase um, welche zu Bruch geht.
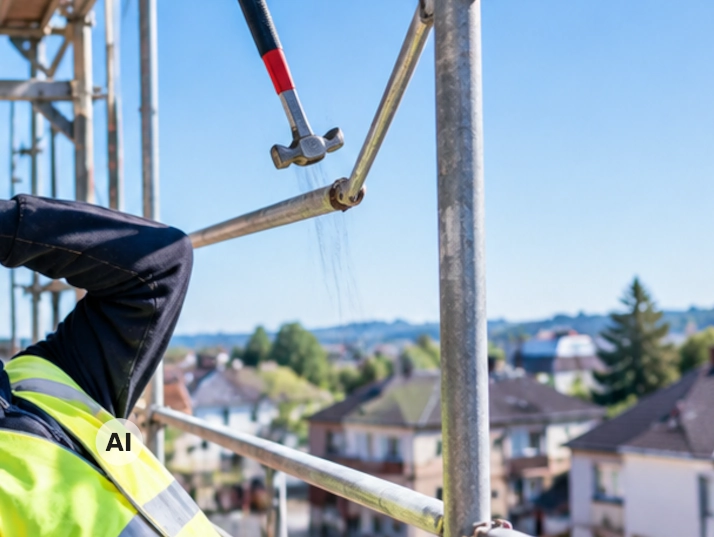
- Eine Person wird bei Gerüstarbeiten von einem herabfallenden Werkzeug getroffen und verletzt.
- Das färben der Haare einer Kundin verläuft nicht so glücklich, da die Farbe auf ihre Kleidung gelangt.
- Beim Ausparken mit dem Firmenauto wird ein anderes Fahrzeug beschädigt. Nicht jeder Schaden wird jedoch von dieser speziellen Versicherung abgedeckt. Absichtlich herbeigeführte Mängel, welche auch nachweisbar sind, werden von der Betriebshaftpflicht nicht übernommen. Ebenso tritt sie nicht in Kraft wenn eine mangelhafte Leistung erbracht worden ist. Hier muss der Kleingewerbebetreiber die Kosten selber tragen.
Mit welchen Kosten muss man rechnen?
Pauschal kann nicht genau gesagt werden, wie viel genau ein Unternehmen im Jahr für diese Versicherung ausgeben muss, denn die Leistungen und Kosten sind von bei den einzelnen Versicherungsanbietern sehr verschieden. Im Durchschnitt kann gesagt werden, dass die Betriebshaftpflichtversicherung fürs Kleingewerbe unter 400€ im Jahr kostet. Natürlich kommt es auch darauf an, was alles versichert wird und wie hoch der Jahresumsatz des Gewerbes ist. Auch spielt die Anzahl der Mitarbeiter und deren Gehalt bei der Berechnung eine zentrale Rolle. Ebenso kann die Summe der Selbstbeteiligung die Versicherung in die Höhe treiben oder auch senken.
Welche anderen Versicherungen sind für ein Kleingewerbe sehr empfehlenswert?
Dass die Betriebshaftpflichtversicherung das Kleingewerbe bei Schäden vor dem finanziellen Aus bewahren kann, wissen wir nun, doch es gibt noch ein paar andere Versicherungen, die sehr ratsam sind. So spielt auch die Krankenversicherung eine wichtige Rolle, welche in Deutschland Pflicht ist. Ob der Unternehmer sich jedoch gesetzlich oder privat versichern möchte, hängt ganz von seiner persönlichen Entscheidung ab. Auch die Altersvorsorge für später ist wichtig. Für viele Selbstständige läuft die gesetzliche Versicherung einfach weiter, doch da dies bei Weitem nicht bei allen Rentenkassen so ist, sollte sich der Unternehmer frühzeitig informieren.
Eine weitere sehr wichtige Versicherung ist die Berufsfähigkeitsversicherung welche im Krankheitsfall finanziell unterstützend eingreift. Ebenso sieht es bei der Unfallversicherung aus. Da Selbstständige nicht durch die gesetzliche Versicherung geschützt werden, braucht jeder Kleinunternehmer eine Private. Diese Unfallversicherung deckt nicht nur den betrieblichen Ausfall bei einem Unfall, sondern kommt auch bei den Folgekosten wie etwa einer kosmetischen OP für die Ausgaben auf.

2. Typische Schadensfälle

Personenschäden
Ein Kunde stolpert über ein Kabel oder ihr Mitarbeiter verursacht einen Schaden.

Sachschäden
Sie beschädigen fremdes Eigentum,
z.B. Gebäude, Maschinen oder Waren.

Vermögensschäden
Durch Fehler oder Verzögerungen entstehen ihrem Kunden finanzielle Nachteile.

Mietsachschäden
Beschädigung von geliehenen oder gemieteten Maschinen, Geräten oder Räumen.
Schadenbeispiel
Eine Person wird bei Gerüstarbeiten von einem herabfallenden Werkzeug getroffen und verletzt.
Schadenhöhe: 65.000€
Die Betriebshaftpflichtversicherung übernimmt die gerechtfertigten Kosten und schützt ihr Unternehmen vor finanziellen Belastungen.
3. Welche Leistungen sollte der Vertrag beinhalten?
Personen- und Sachschäden
Schutz bei Personen- Sach- und daraus resultierenden Vermögensschäden.
Tätigkeitsschäden
Schäden, die durch die eigene betriebliche Tätigkeit entstehen.

Bearbeitungsschäden
Schäden an Sachen, die Sie bearbeiten, verarbeiten oder die Sie in Obhut haben.

Schlüsselverlust
Kosten für den Austausch von fremden Schließanlagen und Schlüsseln nach Verlust.

Umweltschäden
Schutz bei unbeabsichtigten Umweltschäden, z.B. durch auslaufende Betriebsstoffe.
4. Welche Deckungssumme ist sinnvoll?
Wir empfehlen folgende Mindestdeckungssumme
|
Betriebsgröße |
Empfohlene Deckungssumme |
|---|---|
|
Kleinbetrieb |
5 Mio. € |
|
Mittelbetrieb |
5 Mio. € |
|
Größeres Unternehmen |
10 Mio. € |

Wichtig
Je höher das Schadenpotenzial desto höher sollte auch die Deckungssumme gewählt werden.
5. Was kostet eine Betriebshaftpflicht für ihr Kleingewerbe?
Die Kosten hängen von verschiedenen Faktoren ab, wie z.B. Betriebsgröße, Umsatz, Tätigkeitsbereich und gewünschter Deckungssumme.
Selbstverständlich erstellen wir Ihnen gerne ein individuelles Angebot oder Sie nutzen zur Selbsteinschätzung einfach unseren Onlinerechner.

Unser Tipp
Achten Sie nicht ausschließlich auf den Beitrag. Entscheidend sind die Leistungen, Deckungssummen und Erweiterungen.
6. Häufige Fragen (FAQ)

Lassen Sie Ihre Betriebshaftpflicht kostenlos prüfen.
Wir sind für Sie da:
info@die-haftpflichtexperten.de
Bildquelle: Alle Abbildungen in diesem Artikel sind KI-generierte Symbolbilder.