Betriebshaftpflichtversicherung Dachdecker
Schützen Sie Ihr Unternehmen vor existenzbedrohenden Schadenersatzforderungen und hohen Kosten


über 20 Jahre
Erfahrung

ungebundener Versicherungsmakler

über 100 Tarife
im Vergleich

kostenlose
Erstberatung
Das Wichtigste auf einen Blick
Für wen?
Für Unternehmen und Selbstständige im
Dachdeckergewerbe

Leistungen
Schutz bei Personen- Sach- und Vermögensschäden

Empfehlung
Mindestens 5 Mio. € Deckungssumme empfohlen

Kosten
Individuell nach Betriebsgröße und Tätigkeitsumfang
Inhaltsverzeichnis
1. Warum ist die Betriebshaftpflichtversicherung für Dachdecker so wichtig?
Der Beruf des Dachdeckers oder auch des Spenglers ist schon immer einer der herausforderndsten und auch Riskantesten im Baugewerbe gewesen.
Die Notwendigkeit eine Betriebshaftpflicht für Dachdecker abzuschließen erschließt sich schnell. Hier sind Personenschäden und Sachschäden wegen abstürzender Teile, mangelnde Absicherung von Gehwegen und Straßen zu sehen. Aber auch Brände beim Schweißen von Dachbahnen sind Gefahren welche durch eine Betriebshaftpflicht für den Dachdeckerbetrieb abzusichern sind. Oftmals wird das Unternehmen bei Sanierungen aber auch bei Neubauten als Generalunternehmer für das gesamte Dach beauftragt.
Das heißt…
auch die Arbeiten der Zimmerleute für das Aufstellen des Dachstuhls werden über den Betrieb des Dachdeckers oder Spenglers beauftragt und abgerechnet. Also steht der Dachdecker dann dem Bauherren gegenüber für Schäden seiner Subunterneher in der Haftung. Dieses Subunternehmerrisiko sollte ausreichend abgesichert sein, incl. der spezifischen Risiken des Subunternehmers. Unterläuft dem Zimmermann oder Dachdecker beim Einweisen des Autokranes ein Fehler und eine der Dachpfetten prallt gegen den Schornstein so ist der Einweiser verantwortlich für den Schaden. Da dies aber keine übliche Tätigkeit des Unternehmers oder seiner Mitarbeiter ist, ist die Einweisung von fremden Autokränen zunächst einmal ausgeschlossen. Nicht zuletzt durch den Druck der Landesinnungen des Dachdeckerhandwerks ist diese Position in neuen Bedingungswerken üblicherweise mitversichert.
Doch die Risiken des Dachdeckers haben sich in den letzten Jahren von einer ganz anderen Seite als der Handwerklichen erweitert! Das Beratungsrisiko des Handwerksmeisters ist mittlerweile fast größer als das Risiko das er oder einer seiner Mitarbeiter einen Personenschaden oder Sachschaden verursachen. Die EnEV und ihrer Novellierungen haben vielfältige Anforderungen an die Beratung des Dachdeckers gegenüber Bauherren und Hausbesitzern noch bevor der erste Ziegel bewegt wird. Egal ob Sie neu bauen, Dämmmaßnahmen im inneren eines Gebäudes vornehmen oder eine umfassende Sanierung im Außenbereich angehen. Die Richtlinien der jeweils aktuellen EnEV sollten Sie dabei stets im Blick behalten. Tun sie dies nicht und der Eigenheimbesitzer kann sein Haus anschließend wegen eines schlechten Energieausweises nicht oder nur günstiger Vermieten so ist dies ein Vermögensschaden für den der Dachdecker haftbar gemacht werden kann.
Noch schlimmer wird es wenn…
der Bauherr eine Sanierung oder einen Neubau nach KFW Standard plant. Unterstützen Sie Ihn direkt in der Antragstellung und machen hierbei Fehler oder versehentlich falsche Angaben, kann dies im Extremfall zu einer Anzeige wegen Fördermittelbetruges gegen das Unternehmen des Dachdeckers reichen. Hier hilft die Betriebshaftpflicht für Dachdecker nur dann, wenn Vermögensschäden aus Beratungsleistungen eingeschlossen sind. Generell kommt den Vermögensschäden in der Betriebshaftpflichtversicherung eine immer größere Bedeutung zu.
Hat der Bauherr sie beauftragt das Dach nach dem KFW 55 Standard zu dämmen reicht es schon aus wenn eine einzelne Dampfsperre nicht richtig verklebt ist. Dem Bauherren werden dann die Förderungen gestrichen. Sollte hier eine Nachbesserung aus irgendeinem Grunde nicht mehr möglich sein, so haftet der Dachdecker für diesen Schaden. Hierbei handelt es sich um einen sogenannten Vermögensschaden aus geleisteter Arbeit, also einen Tätigkeitsschaden. Diese sind bisher in wenigen Versicherungen für Dachdeckerbetriebe mit eingeschlossen.
Die sonst üblichen Risiken , wie z.B. das Vermieten von Gerüsten oder eben auch das Angebot von artverwandten Gewerken wie Flaschner-, Klemptner-, Spengler oder Blechnerarbeiten sollte in der Police der Haftpflichtversicherung auf jeden Fall aufgeführt werden wenn diese angeboten werden.
Natürlich ich auch die Höhe der Versicherungssummen steht’s ausreichend zu wählen. Wir empfehlen für Dachdecker und Spenglereibetriebe generell eine Deckungssumme von 5 Mio. € für Personen und Sachschäden.
2. Typische Schadensfälle

Personenschäden
Ein Kunde stolpert über ein Kabel oder ihr Mitarbeiter verursacht einen Schaden.

Sachschäden
Sie beschädigen fremdes Eigentum,
z.B. Gebäude, Maschinen oder Waren.

Vermögensschäden
Durch Fehler oder Verzögerungen entstehen ihrem Kunden finanzielle Nachteile.

Mietsachschäden
Beschädigung von geliehenen oder gemieteten Maschinen, Geräten oder Räumen.
Schadenbeispiel
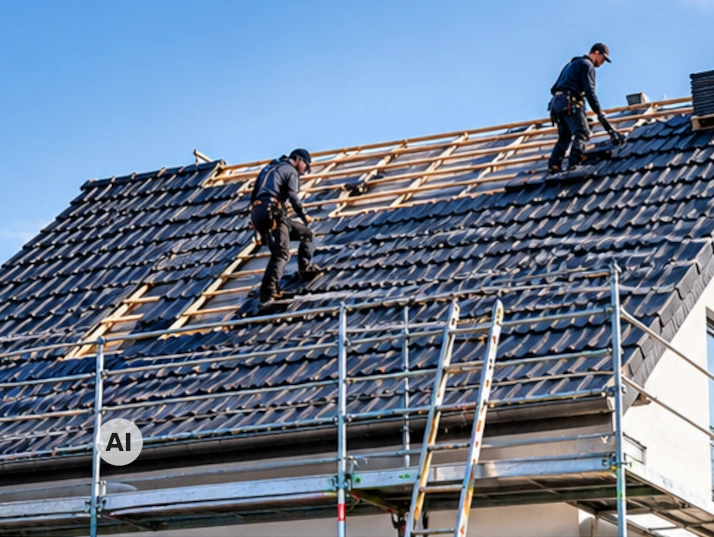
Ein Dachziegel fällt während der Arbeit vom Dach und trifft einen Passanten.
Schadenhöhe: 9.000€
Die Betriebshaftpflichtversicherung übernimmt die gerechtfertigten Kosten und schützt ihr Unternehmen vor finanziellen Belastungen.

3. Welche Leistungen sollte der Vertrag beinhalten?
Personen- und Sachschäden
Schutz bei Personen- Sach- und daraus resultierenden Vermögensschäden.
Tätigkeitsschäden
Schäden, die durch die eigene betriebliche Tätigkeit entstehen.

Bearbeitungsschäden
Schäden an Sachen, die Sie bearbeiten, verarbeiten oder die Sie in Obhut haben.

Schlüsselverlust
Kosten für den Austausch von fremden Schließanlagen und Schlüsseln nach Verlust.

Umweltschäden
Schutz bei unbeabsichtigten Umweltschäden, z.B. durch auslaufende Betriebsstoffe.
4. Welche Deckungssumme ist sinnvoll?
Wir empfehlen folgende Mindestdeckungssumme
|
Betriebsgröße |
Empfohlene Deckungssumme |
|---|---|
|
Kleinbetrieb |
5 Mio. € |
|
Mittelbetrieb |
5 Mio. € |
|
Größeres Unternehmen |
10 Mio. € |

Wichtig
Je höher das Schadenpotenzial desto höher sollte auch die Deckungssumme gewählt werden.
5. Was kostet eine Betriebshaftpflicht für Dachdecker?
Die Kosten hängen von verschiedenen Faktoren ab, wie z.B. Betriebsgröße, Umsatz, Tätigkeitsbereich und gewünschter Deckungssumme.
Selbstverständlich erstellen wir Ihnen gerne ein individuelles Angebot oder Sie nutzen zur Selbsteinschätzung einfach unseren Onlinerechner.

Unser Tipp
Achten Sie nicht ausschließlich auf den Beitrag. Entscheidend sind die Leistungen, Deckungssummen und Erweiterungen.
6. Häufige Fragen (FAQ)

Lassen Sie Ihre Betriebshaftpflicht kostenlos prüfen.
Wir sind für Sie da:
info@die-haftpflichtexperten.de
Bildquelle: Alle Abbildungen in diesem Artikel sind KI-generierte Symbolbilder.