• Betriebshaftpflichtversicherung Baugewerbe

    Schützen Sie Ihr Unternehmen vor existenzbedrohenden Schadenersatzforderungen und hohen Kosten

    • Schutz bei Personen- Sach- und Vermögensschäden
    • Individuelle Tarife für Ihre Branche
    • Vergleich von über 100 Tarifen

    über 20 Jahre
    Erfahrung

    ungebundener Versicherungsmakler

    über 100 Tarife
    im Vergleich

    kostenlose
    Erstberatung

    Das Wichtigste auf einen Blick

    Für wen?

    Für Unternehmen und Selbstständige im Baugewerbe

    Leistungen

    Schutz bei Personen- Sach- und Vermögensschäden

    Empfehlung

    Mindestens 5 Mio. € Deckungssumme empfohlen

    Kosten

    Individuell nach Betriebsgröße und Tätigkeitsumfang

    1. Warum ist die Betriebshaftpflichtversicherung für Baugewerbe so wichtig?

    Das eine Betriebshaftpflichtversicherung im Baugewerbe zwingend notwendig ist, ist den meisten genauso bewusst wie die Notwendigkeit einer Privathaftpflichtversicherung. Doch sind aufgrund der neuen Anforderungen, insbesondere an das Baunebengewerbe und Handwerk, die Versicherungen immer komplexer und undurchsichtiger geworden. Die echten Leistungen einer Haftpflichtversicherung sind schwer auf den ersten Blick zu erkennen. Daher ist ein Haftpflicht Vergleich durch einen guten Makler stets angeraten. Zunächst ist immer zu definieren welches die spezifischen und wichtigsten Risiken für eine Betriebshaftpflichtversicherung sind zum Beispiel hat ein Sanitär und Heizungsunternehmen andere Risiken als eine Elektrounternehmen welches sich auf Photovoltaikanlagen spezialisiert hat, und beide sind nicht mit einem Bagger und Tiefbaubetrieb zu vergleichen…

    Energetische Sanierung

    Viele Unternehmen sind in den letzten Jahren immer häufiger im Bereich der Energetischen Sanierung unterwegs. Ein Dachdecker zahlt schon immer sehr hohe Versicherungsprämien, will er aber auch seine neuen Risiken durch Energieberatung und die Beratung zur EnEV (Erneuerbare Energien Verordnung) incl. Fördermittelberatung absichern, so ist es ziemlich schwierig, aber nicht unmöglich, eine günstige Haftpflichtversicherung am Markt zu finden.

    Beim Vergleich der Haftpflichtversicherung ist allgemein immer auf so wichtige Punkte wie Mangelbeseitigungsnebenkosten, Nachbesserungsbegleitschäden oder auch Schlüsselschäden zu achten. Häufig kommt es vor, daß sich eine  bestehende Haftpflichtversicherung nicht sofort kündigen lässt. In diesem Fall kann der Versicherungsschutz bis zur nächsten Kündigungsmöglichkeit durch eine sogenannte Differenzdeckung erweitert werden, so dass der Betrieb sofort ausreichend geschützt ist. Obligatorisch in den meisten Betriebshaftpflichtversicherungen ist eine private Haftpflichtversicherung für den oder die Geschäftsführer inkludiert. Über die Sinnhaftigkeit und Notwendigkeit dieses und anderer Einschlüsse beraten wir sie gerne.

    Personenschäden

    Ein Kunde stolpert über ein Kabel oder ihr Mitarbeiter verursacht einen Schaden.

    Sachschäden

    Sie beschädigen fremdes Eigentum,
    z.B. Gebäude, Maschinen oder Waren.

    Vermögensschäden

    Durch Fehler oder Verzögerungen entstehen ihrem Kunden finanzielle Nachteile.

    Mietsachschäden

    Beschädigung von geliehenen oder gemieteten Maschinen, Geräten oder Räumen.

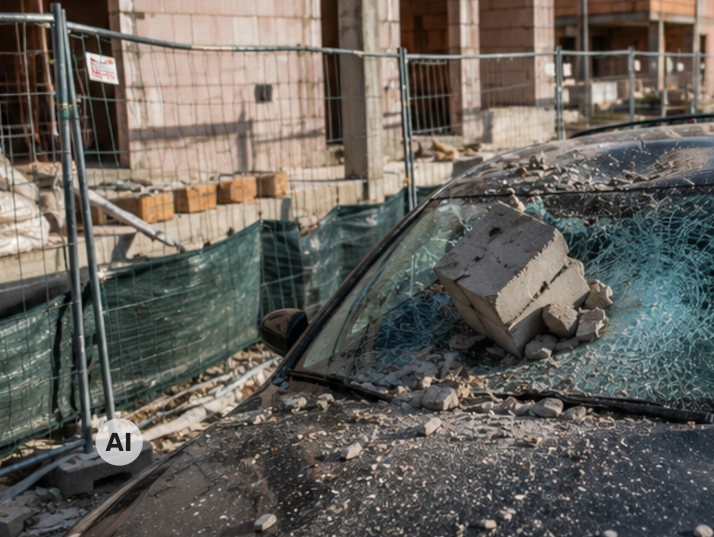
    Ein Mitarbeiter beschädigt mit einem Bagger eine, in der Straße verlegte, Leitung.

    Die Betriebshaftpflichtversicherung übernimmt die Kosten für die Reparatur und schützt ihr Unternehmen vor finanziellen Belastungen.

    Personen- und Sachschäden

    Schutz bei Personen- Sach- und daraus resultierenden Vermögensschäden.

    Tätigkeitsschäden

    Schäden, die durch die eigene betriebliche Tätigkeit entstehen.

    Bearbeitungsschäden

    Schäden an Sachen, die Sie bearbeiten, verarbeiten oder die Sie in Obhut haben.

    Schlüsselverlust

    Kosten für den Austausch von fremden Schließanlagen und Schlüsseln nach Verlust.

    Umweltschäden

    Schutz bei unbeabsichtigten Umweltschäden, z.B. durch auslaufende Betriebsstoffe.

    4. Welche Deckungssumme ist sinnvoll?

    Wir empfehlen folgende Mindestdeckungssumme

    Betriebsgröße

    Empfohlene Deckungssumme

    Kleinbetrieb

    5 Mio. €

    Mittelbetrieb

    5 Mio. €

    Größeres Unternehmen

    10 Mio. €

    Wichtig

    Je höher das Schadenpotenzial desto höher sollte auch die Deckungssumme gewählt werden.

    5. Was kostet eine Betriebshaftpflicht fürs Baugewerbe?

    Die Kosten hängen von verschiedenen Faktoren ab, wie z.B. Betriebsgröße, Umsatz, Tätigkeitsbereich und gewünschter Deckungssumme.

    Selbstverständlich erstellen wir Ihnen gerne ein individuelles Angebot oder Sie nutzen zur Selbsteinschätzung einfach unseren Onlinerechner.

    Unser Tipp

    Achten Sie nicht ausschließlich auf den Beitrag. Entscheidend sind die Leistungen, Deckungssummen und Erweiterungen.

    • ungebundener Versicherungsmakler
    • über 100 Tarife im Vergleich
    • Persönliche Beratung durch Experten

    Wir sind für Sie da:

    info@die-haftpflichtexperten.de

    Bildquelle: Alle Abbildungen in diesem Artikel sind KI-generierte Symbolbilder.

  • Betriebshaftpflichtversicherung Bauschlosserei

    Schützen Sie Ihr Unternehmen vor existenzbedrohenden Schadenersatzforderungen und hohen Kosten

    • Schutz bei Personen- Sach- und Vermögensschäden
    • Individuelle Tarife für Ihre Branche
    • Vergleich von über 100 Tarifen
    Hier Beitrag berechnen

    über 20 Jahre
    Erfahrung

    ungebundener Versicherungsmakler

    über 100 Tarife
    im Vergleich

    kostenlose
    Erstberatung

    Das Wichtigste auf einen Blick

    Für wen?

    Für Unternehmen und Selbstständige im Baugewerbe

    Leistungen

    Schutz bei Personen- Sach- und Vermögensschäden

    Empfehlung

    Mindestens 5 Mio. € Deckungssumme empfohlen

    Kosten

    Individuell nach Betriebsgröße und Tätigkeitsumfang

    • Warum ist die Betriebshaftpflicht wichtig?
    • Welche Leistungen sind versichert?
    • Welche Deckungssumme ist sinnvoll?
    • Was kostet die Betriebshaftpflichtversicherung?
    • Häufige Fragen (FAQ)
    • Schadenbeispiele

    1. Warum ist die Betriebshaftpflichtversicherung für Bauschlosserei Betriebe so wichtig?

    In Unternehmen, wie einer Bauschlosserei, kann es aus vielfältigen Gründen zu Schadenersatzansprüchen in enormer Höhe kommen. Um das Unternehmen, seine Mitarbeiter und eventuelle Subunterunternehmer vor finanziellen Risiken zu bewahren, benötigen Sie eine Betriebshaftpflichtversicherung. Bauschlossereien sind in Deutschland gesetzlich zu Ersatzleistungen bei Eintritt von Schäden, die aus dem Betrieb des Unternehmens heraus entstehen, verpflichtet. Hier hilft die Betriebshaftpflichtversicherung der Bauschlosserei nicht nur bei der Regulierung von Schäden, sondern tritt auch in Kraft, wenn es darum geht, unbegründete Schadenersatzansprüche abzuwehren. Neben Vermögens- und Sachschäden werden von einer Betriebshaftpflicht Bauschlosserei auch Personenschäden abgedeckt.

    Betriebshaftpflicht für die Bauschlosserei – welche Risiken können auftreten?

    Als Bauschlosserei arbeiten Sie im Kundenauftrag entweder in Ihrer Werkstatt oder auf dem Gelände Ihres Auftraggebers bzw. auf dessen Baustellen. Hier gilt es vielzählige Risiken abzuwägen, um mit der Betriebshaftpflichtversicherung für die Bauschlosserei möglichst alle kalkulierbaren Gefahren abzusichern. In Ihrer Werkstatt selbst kann der unsachgemäße Umgang mit Werkzeugen und Maschinen oder das Arbeiten mit defekten Maschinen, schnell Schäden in großen Höhen verursachen. Abgesichert werden müssen auch Schäden, die möglicherweise Dritte durch den regelmäßigen Betrieb des Unternehmens erleiden. Dies können Auftraggeber sein, die zu Beratungsgesprächen Ihre Werkstatt besuchen, aber auch Dritte, die auf Baustellen oder in Folge mangelnder Ausführung von Arbeiten der Bauschlosserei geschädigt werden. Weitere mögliche Ersatzansprüche aufgrund schuldhaft herbeigerufener Schäden können durch folgenden Situationen auftreten:

    • beim Be- und Entladen Ihrer Firmenfahrzeuge
    • im öffentlichen Straßenverkehr
    • durch unsachgemäße Sicherung von Ladungen auf Firmenfahrzeugen
    • durch Schweißarbeiten auf Kundengelände ( beispielsweise Funkenflug)
    • Schäden durch unsachgemäße Arbeiten
    • Schäden durch mangelhaftes Material u.s.w.

    Worauf sollten Sie achten?

    Zu beachten gilt es, eine Betriebshaftpflichtversicherung für die Bauschlosserei unverzüglich mit Inbetriebnahme des Unternehmens oder bereits vor Betriebseröffnung abzuschließen. Schnell können durch Unachtsamkeit schuldhaft Unfälle bei der Einrichtung des Unternehmens auftreten und Dritte zu Schaden kommen. Hier kann die Regulierung des Schadens schnell zur finanziellen Belastung werden. Die Betriebshaftpflicht Bauschlosserei schützt bereits in der Startphase und bietet Ihnen Sicherheit.

    Personenschäden

    Ein Kunde stolpert über ein Kabel oder ihr Mitarbeiter verursacht einen Schaden.

    Sachschäden

    Sie beschädigen fremdes Eigentum,
    z.B. Gebäude, Maschinen oder Waren.

    Vermögensschäden

    Durch Fehler oder Verzögerungen entstehen ihrem Kunden finanzielle Nachteile.

    Mietsachschäden

    Beschädigung von geliehenen oder gemieteten Maschinen, Geräten oder Räumen.

    Ein Mitarbeiter beschädigt bei der Installation eines Balkongeländers die Fliesen.

    Die Betriebshaftpflichtversicherung übernimmt die Kosten für die Reparatur und schützt ihr Unternehmen vor finanziellen Belastungen.

    Personen- und Sachschäden

    Schutz bei Personen- Sach- und daraus resultierenden Vermögensschäden.

    Tätigkeitsschäden

    Schäden, die durch die eigene betriebliche Tätigkeit entstehen.

    Bearbeitungsschäden

    Schäden an Sachen, die Sie bearbeiten, verarbeiten oder die Sie in Obhut haben.

    Schlüsselverlust

    Kosten für den Austausch von fremden Schließanlagen und Schlüsseln nach Verlust.

    Umweltschäden

    Schutz bei unbeabsichtigten Umweltschäden, z.B. durch auslaufende Betriebsstoffe.

    4. Welche Deckungssumme ist sinnvoll?

    Wir empfehlen folgende Mindestdeckungssumme

    Betriebsgröße

    Empfohlene Deckungssumme

    Kleinbetrieb

    5 Mio. €

    Mittelbetrieb

    5 Mio. €

    Größeres Unternehmen

    10 Mio. €

    Wichtig

    Je höher das Schadenpotenzial desto höher sollte auch die Deckungssumme gewählt werden.

    5. Was kostet eine Betriebshaftpflicht für eine Bauschlosserei?

    Die Kosten hängen von verschiedenen Faktoren ab, wie z.B. Betriebsgröße, Umsatz, Tätigkeitsbereich und gewünschter Deckungssumme.

    Selbstverständlich erstellen wir Ihnen gerne ein individuelles Angebot oder Sie nutzen zur Selbsteinschätzung einfach unseren Onlinerechner.

    zum Onlinerechner
    zum Kontaktformular

    Unser Tipp

    Achten Sie nicht ausschließlich auf den Beitrag. Entscheidend sind die Leistungen, Deckungssummen und Erweiterungen.

    • Ist die Betriebshaftpflichtversicherung Pflicht?
    • Was ist bei Subunternehmern zu beachten?
    • Was ist der Unterschied zwischen Betriebs- und Berufshaftpflichtversicherung?
    • Wie viel kostet mich eine Betriebshaftpflichtversicherung im Jahr?
    • Hier beantworten wir weitere interessante Fragen
    • ungebundener Versicherungsmakler
    • über 100 Tarife im Vergleich
    • Persönliche Beratung durch Experten

    Wir sind für Sie da:

    info@die-haftpflichtexperten.de

    Bildquelle: Alle Abbildungen in diesem Artikel sind KI-generierte Symbolbilder.

  • Betriebshaftpflichtversicherung Hochbau

    Schützen Sie Ihr Unternehmen vor existenzbedrohenden Schadenersatzforderungen und hohen Kosten

    • Schutz bei Personen- Sach- und Vermögensschäden
    • Individuelle Tarife für Ihre Branche
    • Vergleich von über 100 Tarifen
    Hier Beitrag berechnen

    über 20 Jahre
    Erfahrung

    ungebundener Versicherungsmakler

    über 100 Tarife
    im Vergleich

    kostenlose
    Erstberatung

    Das Wichtigste auf einen Blick

    Für wen?

    Für Unternehmen und Selbstständige im Hochbaugewerbe

    Leistungen

    Schutz bei Personen- Sach- und Vermögensschäden

    Empfehlung

    Mindestens 5 Mio. € Deckungssumme empfohlen

    Kosten

    Individuell nach Betriebsgröße und Tätigkeitsumfang

    • Warum ist die Betriebshaftpflicht wichtig?
    • Welche Leistungen sind versichert?
    • Welche Deckungssumme ist sinnvoll?
    • Was kostet die Betriebshaftpflichtversicherung?
    • Häufige Fragen (FAQ)
    • Schadenbeispiele

    1. Warum ist die Betriebshaftpflichtversicherung für Hochbau Unternehmen so wichtig?

    Berechtigte Schadensersatzforderungen von Dritten können ein Unternehmen in den Ruin treiben. Gerade Personenschäden können zu fatalen Folgen führen. Bei der Betriebshaftpflicht für Hochbau gilt es bei der Antragstellung zahlreiche Besonderheiten zu berücksichtigen. Das Risiko geht für den Firmeninhaber primär von der jeweiligen Baustelle aus, kann aber auch in den Büroräumen und auf dem Firmengelände nicht ausgeschlossen werden. Ein Kunde der über unsachgemäß gelagertes Material stolpert, wird ebenso eine Schadensersatzforderung geltend machen wie ein Bauherr, wenn an seinem Gebäude bereits verbautes Material beschädigt wird oder angelieferte Materialien anderer Gewerke, beispielsweise Fenster.

    Die Betriebshaftpflicht für den Hochbau ist eine der umfangreichsten Vertragsgestaltungen. Neben Schäden, welche beim Be- und Entladen von Material entstehen können, gilt es noch weitere Risiken abzusichern. Dazu zählen unter anderem Schäden, welche durch Subunternehmer hervorgerufen werden oder Schadensersatz bei Gewährleistungsansprüchen. Im Rahmen seiner Haftung muss ein Hochbauunternehmen auch bei verursachten Allmählichkeitsschäden geradestehen.

    Im Rahmen der Betriebshaftpflicht für Hochbau sollte die Nachhaftung ebenfalls mit eingeschlossen sein. Was ist wenn Baumängel dazu führen das viele Jahre später Schäden auftreten? Auch dann besteht noch ein Haftungsanspruch, selbst wenn das Unternehmen aus altersgründen längst geschlossen wurde.

    Von einer Baustelle gehen grundsätzlich auch für die Umgebung Gefahren aus.

    Rutscht ein Fußgänger auf Bauschlamm aus und verletzt sich, wird er ebenso eine Schadensersatzforderung geltend machen, wie der Autobesitzer dessen Fahrzeug durch einen herabstürzenden Stein beschädigt wurde. Die Bauherrenhaftpflicht ist in diesen Fällen nicht unbedingt der Ansprechpartner.

    Bei Antragstellung für die Betriebshaftpflichtversicherung für den Hochbau gilt es auch zu berücksichtigen, ob nicht versicherungspflichtige Fahrzeuge auf dem Betriebsgelände des Unternehmens, beispielsweise Gabelstapler, zum Einsatz kommen. Wer als Bauträger schlüsselfertig liefert, sollte bei der Vertragsgestaltung das von den Gerichten immer enger ausgelegte Produkthaftungsgesetz berücksichtigen.

    Die Prämie für die Betriebshaftpflichtversicherung für den Hochbau orientiert sich am Risiko aber eine Selbstbeteiligung beispielsweise hilft, die Beiträge nachhaltig zu senken.

    Personenschäden

    Ein Kunde stolpert im Verkaufsraum über ein Kabel oder ihr Mitarbeiter verursacht einen Schaden.

    Sachschäden

    Sie beschädigen fremdes Eigentum,
    z.B. Gebäude, Maschinen oder Waren.

    Vermögensschäden

    Durch Fehler oder Verzögerungen entstehen ihrem Kunden finanzielle Nachteile.

    Mietsachschäden

    Beschädigung von geliehenen oder gemieteten Maschinen, Geräten oder Räumen.

    Ein herunterfallender Mauerstein beschädigt ein Auto.

    Die Betriebshaftpflichtversicherung übernimmt die gerechtfertigten Kosten für die Reparatur Ein gestellter Bauzaun kippt um und beschädigt ein Auto.und schützt ihr Unternehmen vor finanziellen Belastungen.

    Personen- und Sachschäden

    Schutz bei Personen- Sach- und daraus resultierenden Vermögensschäden.

    Tätigkeitsschäden

    Schäden, die durch die eigene betriebliche Tätigkeit entstehen.

    Bearbeitungsschäden

    Schäden an Sachen, die Sie bearbeiten, verarbeiten oder die Sie in Obhut haben.

    Schlüsselverlust

    Kosten für den Austausch von fremden Schließanlagen und Schlüsseln nach Verlust.

    Umweltschäden

    Schutz bei unbeabsichtigten Umweltschäden, z.B. durch auslaufende Betriebsstoffe.

    4. Welche Deckungssumme ist sinnvoll?

    Wir empfehlen folgende Mindestdeckungssumme

    Betriebsgröße

    Empfohlene Deckungssumme

    Kleinbetrieb

    5 Mio. €

    Mittelbetrieb

    5 Mio. €

    Größeres Unternehmen

    10 Mio. €

    Wichtig

    Je höher das Schadenpotenzial desto höher sollte auch die Deckungssumme gewählt werden.

    5. Was kostet eine Betriebshaftpflicht für Hochbau Unternehmen?

    Die Kosten hängen von verschiedenen Faktoren ab, wie z.B. Betriebsgröße, Umsatz, Tätigkeitsbereich und gewünschter Deckungssumme.

    Selbstverständlich erstellen wir Ihnen gerne ein individuelles Angebot oder Sie nutzen zur Selbsteinschätzung einfach unseren Onlinerechner.

    zum Onlinerechner
    zum Kontaktformular

    Unser Tipp

    Achten Sie nicht ausschließlich auf den Beitrag. Entscheidend sind die Leistungen, Deckungssummen und Erweiterungen.

    • Ist die Betriebshaftpflichtversicherung Pflicht?
    • Was ist bei Subunternehmern zu beachten?
    • Was ist der Unterschied zwischen Betriebs- und Berufshaftpflichtversicherung?
    • Wie viel kostet mich eine Betriebshaftpflichtversicherung im Jahr?
    • Hier beantworten wir weitere interessante Fragen
    • ungebundener Versicherungsmakler
    • über 100 Tarife im Vergleich
    • Persönliche Beratung durch Experten

    Wir sind für Sie da:

    info@die-haftpflichtexperten.de

    Bildquelle: Alle Abbildungen in diesem Artikel sind KI-generierte Symbolbilder.

  • Betriebshaftpflichtversicherung Tiefbau

    Schützen Sie Ihr Unternehmen vor existenzbedrohenden Schadenersatzforderungen und hohen Kosten

    • Schutz bei Personen- Sach- und Vermögensschäden
    • Individuelle Tarife für Ihre Branche
    • Vergleich von über 100 Tarifen
    Hier Beitrag berechnen

    über 20 Jahre
    Erfahrung

    ungebundener Versicherungsmakler

    über 100 Tarife
    im Vergleich

    kostenlose
    Erstberatung

    Das Wichtigste auf einen Blick

    Für wen?

    Für Unternehmen und Selbstständige im Tiefbau

    Leistungen

    Schutz bei Personen- Sach- und Vermögensschäden

    Empfehlung

    Mindestens 5 Mio. € Deckungssumme empfohlen

    Kosten

    Individuell nach Betriebsgröße und Tätigkeitsumfang

    • Warum ist die Betriebshaftpflicht wichtig?
    • Welche Leistungen sind versichert?
    • Welche Deckungssumme ist sinnvoll?
    • Was kostet die Betriebshaftpflichtversicherung?
    • Häufige Fragen (FAQ)
    • Schadenbeispiele

    1. Warum ist die Betriebshaftpflichtversicherung für Tiefbau Unternehmen so wichtig?

    Kaum eine Branche ist solchen Haftungsrisiken ausgesetzt, wie die Bauunternehmen. Dies zieht sich durch alle Phasen des Bauvorhabens durch, vom ersten Entladen eines LKWs bis lange nach der Abnahme des fertiggestellten Objektes. Die Betriebshaftpflichtversicherung für Bauunternehmen gehört zu den umfangreichsten Versicherungskonzepten und sollte folgende Risiken absichern:

    • Die klassische Haftpflichtversicherung, die auch Schäden beispielsweise durch Be- und Entladen von Baustellenfahrzeugen mit einschließt.
    • Durch Subunternehmer verursachte Schäden.
    • Schadensersatz bei Gewährleistungsansprüchen
    • Kostenübernahme bei Allmählichkeitsschäden
    • Schäden durch fehlerhafte Materialien im Rahmen der Produkthaftung
    • Risiken durch Maschinen

    Der Tiefbau birgt darüber hinaus noch weitere, spezielle Risiken:

    • Schäden und daraus resultierende Folgeschäden an Kabeln oder Rohren
    • Absicherung gegen Absinken oder Abrutschen des Erdreichs bei Aushubarbeiten oder Einstürzen eines Tunnels.

    Eine Baumaßnahme bedeutet auch für die umliegenden Gebäude und Anlieger ein erhöhtes Risiko, rutscht beispielsweise Baumaterial während der Tätigkeit eines Handwerkers vom Dachstuhlrohbau und fällt auf ein Auto oder ein Fußgänger rutscht während eines Erdaushubs auf der von Bauschlamm überzogenen Straße aus und verletzt sich. Nicht immer greift die Bauherrenhaftpflicht denn die Handwerker sind zunächst in der Haftung. Diese primären Risiken werden durch die Betriebshaftpflicht für Bauunternehmen abgedeckt.

    Bauunternehmer beschäftigen häufig Subunternehmer deswegen sollte der Vertrag der Betriebshaftpflicht eine Subunternehmerklausel beinhalten. Gewährleistungsschäden sind ein ganz eigenes Kapitel, ähnlich wie Allmählichkeitsschäden. Der Bau kann noch so sorgfältig durchgeführt worden sein aber nachträglich offenkundig werdende Mängel sind nie auszuschließen und müssen beseitigt werden.Wurde beispielsweise beim Einbau der Wasserrohre ein Rohr unbemerkt verletzt, und Wasser tritt später in die Wand aus, haftet der Bauunternehmer für die Reparatur. Bedingt diese, dass die Wand aufgebrochen werden muss, sind die finanziellen Belastungen zunächst nicht abzusehen. Die Kosten für einen solchen Schaden werden ebenfalls durch die Betriebshaftpflichtversicherung für Bauunternehmen abgedeckt.

    Produkthaftung gilt auch am Bau

    Immer wieder strittig ist die Produkthaftung für unwissentlichen Einbau fehlerhafter Produkte. Die EU nimmt hier die Endlieferanten gegenüber den Verbrauchern immer stärker in die Pflicht. Entstanden nachträglich Schäden am Gebäude oder an anderen Dingen durch fehlerhafte Materialien, so ist zunehmend der Bauunternehmer, so er die Materialien zur Verfügung stellte, im Rahmen der Produkthaftung für alle Schäden und Beseitigungsmaßnahmen im Regress. Ein Beispiel wäre der Ausbau und Ersatz eine schadhafte Heizmatte einer Fußbodenheizung. Stellen wir also fest, der Versicherungsvertrag sollte so weitreichend wie möglich gestaltet sein.

    Personenschäden

    Ein Kunde stolpert über ein Kabel oder ihr Mitarbeiter verursacht einen Schaden.

    Sachschäden

    Sie beschädigen fremdes Eigentum,
    z.B. Gebäude, Maschinen oder Waren.

    Vermögensschäden

    Durch Fehler oder Verzögerungen entstehen ihrem Kunden finanzielle Nachteile.

    Mietsachschäden

    Beschädigung von geliehenen oder gemieteten Maschinen, Geräten oder Räumen.

    Ein gestellter Bauzaun kippt um und beschädigt ein Auto.

    Die Betriebshaftpflichtversicherung übernimmt die gerechtfertigten Kosten und schützt ihr Unternehmen vor finanziellen Belastungen.

    Personen- und Sachschäden

    Schutz bei Personen- Sach- und daraus resultierenden Vermögensschäden.

    Tätigkeitsschäden

    Schäden, die durch die eigene betriebliche Tätigkeit entstehen.

    Bearbeitungsschäden

    Schäden an Sachen, die Sie bearbeiten, verarbeiten oder die Sie in Obhut haben.

    Schlüsselverlust

    Kosten für den Austausch von fremden Schließanlagen und Schlüsseln nach Verlust.

    Umweltschäden

    Schutz bei unbeabsichtigten Umweltschäden, z.B. durch auslaufende Betriebsstoffe.

    4. Welche Deckungssumme ist sinnvoll?

    Wir empfehlen folgende Mindestdeckungssumme

    Betriebsgröße

    Empfohlene Deckungssumme

    Kleinbetrieb

    5 Mio. €

    Mittelbetrieb

    5 Mio. €

    Größeres Unternehmen

    10 Mio. €

    Wichtig

    Je höher das Schadenpotenzial desto höher sollte auch die Deckungssumme gewählt werden.

    5. Was kostet eine Betriebshaftpflicht für Tiefbau Betriebe?

    Die Kosten hängen von verschiedenen Faktoren ab, wie z.B. Betriebsgröße, Umsatz, Tätigkeitsbereich und gewünschter Deckungssumme.

    Selbstverständlich erstellen wir Ihnen gerne ein individuelles Angebot oder Sie nutzen zur Selbsteinschätzung einfach unseren Onlinerechner.

    zum Onlinerechner
    zum Kontaktformular

    Unser Tipp

    Achten Sie nicht ausschließlich auf den Beitrag. Entscheidend sind die Leistungen, Deckungssummen und Erweiterungen.

    • Ist die Betriebshaftpflichtversicherung Pflicht?
    • Was ist bei Subunternehmern zu beachten?
    • Was ist der Unterschied zwischen Betriebs- und Berufshaftpflichtversicherung?
    • Wie viel kostet mich eine Betriebshaftpflichtversicherung im Jahr?
    • Hier beantworten wir weitere interessante Fragen
    • ungebundener Versicherungsmakler
    • über 100 Tarife im Vergleich
    • Persönliche Beratung durch Experten

    Wir sind für Sie da:

    info@die-haftpflichtexperten.de

    Bildquelle: Alle Abbildungen in diesem Artikel sind KI-generierte Symbolbilder.

  • Betriebshaftpflichtversicherung Trockenbau

    Schützen Sie Ihr Unternehmen vor existenzbedrohenden Schadenersatzforderungen und hohen Kosten

    • Schutz bei Personen- Sach- und Vermögensschäden
    • Individuelle Tarife für Ihre Branche
    • Vergleich von über 100 Tarifen
    Hier Beitrag berechnen

    über 20 Jahre
    Erfahrung

    ungebundener Versicherungsmakler

    über 100 Tarife
    im Vergleich

    kostenlose
    Erstberatung

    Das Wichtigste auf einen Blick

    Für wen?

    Für Unternehmen und Selbstständige im Trockenbau Gewerbe

    Leistungen

    Schutz bei Personen- Sach- und Vermögensschäden

    Empfehlung

    Mindestens 5 Mio. € Deckungssumme empfohlen

    Kosten

    Individuell nach Betriebsgröße und Tätigkeitsumfang

    • Warum ist die Betriebshaftpflicht wichtig?
    • Welche Leistungen sind versichert?
    • Welche Deckungssumme ist sinnvoll?
    • Was kostet die Betriebshaftpflichtversicherung?
    • Häufige Fragen (FAQ)
    • Schadenbeispiele

    1. Warum ist die Betriebshaftpflichtversicherung für Trockenbau Betriebe so wichtig?

    Für ein jedes Unternehmen sind eine Reihe von Versicherungen zum finanziellen Schutz zu empfehlen. Eine solche Versicherung ist zum Beispiel die Betriebshaftpflichtversicherung, die ein jeder Betrieb haben sollte. Schnell kann einem Betrieb gerade im Handwerk oder im Handel ein Fehler passieren, aus denen Sach- oder Personenschäden resultieren können. Ist man dann als Betrieb nicht versichert, muss man für den Schaden selbst aufkommen, was je nach Schadenshöhe schnell die finanzielle Existenz gefährden kann. Um dies zu verhindern, gibt es die Betriebshaftpflichtversicherungen, kommt es zu einem Schadensfall reguliert diese im Rahmen der vereinbarten Deckungshöhe, den Schaden.

    Betriebshaftpflicht am Beispiel Trockenbauunternehmen

    Ein Trockenbauunternehmen verkleidet mittels Trockenbauelementen bestehende Bauteile wie Wände und Decken oder stellt diese mittels Trockenbauelementen her. Zum Aufgabengebiet eines Trockenbauunternehmen können aber auch so sensible Arbeiten wie der Schall-, Wärme- oder der Brandschutz gehören. Gerade im letzteren der genannten Aufgabengebiete im Brandschutz, liegt für ein Trockenbauunternehmen ein hohes Risiko. Schnell ist mal eine notwendige Brandschutztür falsch in eine Trockenbauwand eingebaut worden oder die notwendige Brandschutzdecke aus Trockenbauelementen wurde falsch montiert. Aus solchen Fahrlässigkeiten können schnell finanzielle Ansprüche von Dritten gegenüber einem Trockenbauunternehmen entstehen, eine Betriebshaftpflicht Trockenbau soll davor schützen.

    Was ist versichert?

    Oftmals stellt sich die Frage, was ist im Detail über eine Betriebshaftpflichtversicherung abgedeckt? Die Antwort lautet hierauf, alle Schäden die Dritten (Personen) durch eigenes Handeln oder Handeln durch Mitarbeiter entsteht. Nicht versichert über die Betriebshaftpflichtversicherung sind natürlich Schäden, die mutwillig verursacht wurden. Bezüglich der Höhe vom Versicherungsschutzes, so gibt es hier eine Vielzahl von Angeboten, aus denen ein Unternehmen auswählen kann. Wichtig bei der Auswahl einer Betriebshaftpflichtversicherung ist auf jedenfall die ausreichende Deckung. Wie bereits geschrieben, kann zu den Tätigkeitsgebieten eines Trockenbauunternehmen auch so sensible Aufgaben wie der Brandschutz gehören. Am obigen Beispiel mit der falsch eingebauten Brandschutztür wurde bereits ein mögliches Risiko beschrieben.

    Kommt es bei einem Brand durch solche fehlerhaften Arbeiten zu Personen- und Sachschäden, ist ein hoher Versicherungsschutz notwendig. Daher sollte ein jedes Trockenbauunternehmen anhand seiner Leistungsangebote selbst ermitteln bzw. abschätzen können, wie hoch das Risiko ist. Je nach Risiko ist dann der entsprechende Versicherungsschutz mit einer ausreichenden Deckungshöhe auszuwählen. Den nichts ist schlimmer wie eine zu niedrige und somit falsche Deckungshöhe, den kommt es zu einem Schaden wird nur die maximale Deckungshöhe reguliert, der Rest trägt das Unternehmen. Je höher und umfangreicher der Versicherungsschutz mit der Betriebshaftpflichtversicherung ist, so höher sind natürlich auch die Kosten. Diese Kosten kann man aber mittels Möglichkeiten wie einem Vergleich begrenzen.

    Vergleich der Versicherungsangebote- ein MUSS!

    Bevor man jetzt als Trockenbaufirma eine Betriebshaftpflicht Trockenbau abschließt, sollte man einen Vergleich zu den Versicherungsangeboten durchführen. Denn das Angebot an Betriebshaftpflichtversicherungen ist vielfältig, dementsprechend gibt es teilweise auch große Unterschiede, was die Leistungen oder die Kosten für die Versicherung betreffen. Fast jährlich kommt es da zu Veränderungen in den Tarifen und bei den Leistungen, von denen Unternehmen finanziell profitieren können, so auch im Jahr 2013. Am einfachsten ist ein Vergleich mittels Internet möglich, hierzu kann man entsprechende Vergleichsportale kostenfrei nutzen. Wobei hierbei zu beachten ist, solche Vergleichsportale liefern nur den ersten groben Überblick über Leistungsumfang und Kosten. Sollten spezifischen Leistungen angeboten werden, besondere Risiken bestehen so kann es unter Umständen möglich sein, dass sich das Angebot der Versicherung entsprechend ändert. Ferner sollte man immer auch auf das Kleingedruckte achten, insbesondere was die Kündigungsfristen sowie eventuelle Selbstbeteiligungen und Ausschlüsse vom Versicherungsschutz betreffen.

    Auch im Nachgang stets Vergleiche durchführen

    Ein Vergleich zur Betriebshaftpflicht Trockenbau kann sich finanziell aber nicht nur beim Abschluss einer Versicherung lohnen, sondern auch für bestehende Versicherungen. Daher ist es einem jeden Unternehmen zu empfehlen, in regelmäßigen Abständen entsprechende Vergleiche zu seiner Betriebshaftpflicht Trockenbau und anderen Versicherungen vom Unternehmen durchzuführen. Natürlich sind die Kündigungsfristen oder Bedingungen für Tarifwechsel zu beachten.

    Personenschäden

    Ein Kunde stolpert im Verkaufsraum über ein Kabel oder ihr Mitarbeiter verursacht einen Schaden.

    Sachschäden

    Sie beschädigen fremdes Eigentum,
    z.B. Gebäude, Maschinen oder Waren.

    Vermögensschäden

    Durch Fehler oder Verzögerungen entstehen ihrem Kunden finanzielle Nachteile.

    Mietsachschäden

    Beschädigung von geliehenen oder gemieteten Maschinen, Geräten oder Räumen.

    Die Brandschutzdecke aus Trockenbauelementen wurde falsch montiert und bei einem Brand entsteht ein Schaden.

    Die Betriebshaftpflichtversicherung übernimmt die gerechtfertigten Kosten für die Reparatur oder Wiederbeschaffung und schützt ihr Unternehmen vor finanziellen Belastungen.

    Personen- und Sachschäden

    Schutz bei Personen- Sach- und daraus resultierenden Vermögensschäden.

    Tätigkeitsschäden

    Schäden, die durch die eigene betriebliche Tätigkeit entstehen.

    Bearbeitungsschäden

    Schäden an Sachen, die Sie bearbeiten, verarbeiten oder die Sie in Obhut haben.

    Schlüsselverlust

    Kosten für den Austausch von fremden Schließanlagen und Schlüsseln nach Verlust.

    Umweltschäden

    Schutz bei unbeabsichtigten Umweltschäden, z.B. durch auslaufende Betriebsstoffe.

    4. Welche Deckungssumme ist sinnvoll?

    Wir empfehlen folgende Mindestdeckungssumme

    Betriebsgröße

    Empfohlene Deckungssumme

    Kleinbetrieb

    5 Mio. €

    Mittelbetrieb

    5 Mio. €

    Größeres Unternehmen

    10 Mio. €

    Wichtig

    Je höher das Schadenpotenzial desto höher sollte auch die Deckungssumme gewählt werden.

    5. Was kostet eine Betriebshaftpflicht für Trockenbau Betriebe?

    Die Kosten hängen von verschiedenen Faktoren ab, wie z.B. Betriebsgröße, Umsatz, Tätigkeitsbereich und gewünschter Deckungssumme.

    Selbstverständlich erstellen wir Ihnen gerne ein individuelles Angebot oder Sie nutzen zur Selbsteinschätzung einfach unseren Onlinerechner.

    zum Onlinerechner
    zum Kontaktformular

    Unser Tipp

    Achten Sie nicht ausschließlich auf den Beitrag. Entscheidend sind die Leistungen, Deckungssummen und Erweiterungen.

    • Ist die Betriebshaftpflichtversicherung Pflicht?
    • Was ist bei Subunternehmern zu beachten?
    • Was ist der Unterschied zwischen Betriebs- und Berufshaftpflichtversicherung?
    • Wie viel kostet mich eine Betriebshaftpflichtversicherung im Jahr?
    • Hier beantworten wir weitere interessante Fragen
    • ungebundener Versicherungsmakler
    • über 100 Tarife im Vergleich
    • Persönliche Beratung durch Experten

    Wir sind für Sie da:

    info@die-haftpflichtexperten.de

    Bildquelle: Alle Abbildungen in diesem Artikel sind KI-generierte Symbolbilder.